


shutterstock
Crédito habitação: quando pedir antes da escritura?
H1. Da escolha da casa à escritura: quando tratar do crédito habitação?
Encontrou a casa certa e o vendedor quer saber quando pode assinar. Já fez uma simulação de crédito, mas o banco ainda não analisou o imóvel. Que data pode propor sem assumir um compromisso cedo demais?
É por isso que vale a pena começar a tratar do crédito habitação ainda durante a procura.
H2. Antes de escolher a casa, descubra quanto pode gastar
É natural começar a procura pela localização, número de quartos ou características do imóvel. No entanto, antes de agendar visitas, convém perceber qual é o orçamento disponível e quanto poderá representar a prestação mensal do crédito.
Uma simulação de crédito habitação é um bom ponto de partida, pois permite estimar:
● O montante do empréstimo que poderá solicitar
● A prestação mensal, tendo em conta o prazo de pagamento e a taxa de juro
● Os encargos associados ao financiamento.
Mas atenção: o preço da casa não é o único valor a considerar. Além da entrada inicial, é importante reservar dinheiro para outras despesas, como impostos, comissões bancárias, seguros e custos da escritura.
E quanto financia o banco? Em regra, para habitação própria e permanente, o financiamento pode atingir até 90% do menor valor entre o preço de compra e a avaliação bancária. Existem, contudo, regimes específicos, como a garantia pública para jovens elegíveis, que podem permitir um financiamento superior.
Lembre-se de que uma simulação não garante a aprovação do crédito, mas ajuda a procurar casa com um orçamento mais realista e ajustado à sua situação financeira.
H2. Encontrou a casa ideal? É altura de preparar o crédito habitação
Depois de identificar um imóvel que corresponde às expectativas e ao orçamento, o passo seguinte é avançar com o pedido de financiamento, caso ainda não o tenha feito.
O banco irá analisar a capacidade financeira dos compradores, considerando:
● Rendimentos
● A situação profissional
● As despesas regulares
● Os créditos existentes.
Esta avaliação permite determinar se o empréstimo pode ser concedido e em que condições.
Habitualmente, são solicitados documentos como:
● Documentos de identificação dos titulares
● Última declaração de IRS e respetiva nota de liquidação
● Recibos de vencimento ou outros comprovativos de rendimentos
● Extratos bancários e informação sobre a situação profissional
● Documentação do imóvel, à medida que o processo avança.
Note que os documentos necessários podem variar consoante o banco, o perfil dos compradores e as características da operação.
Para facilitar esta etapa, pode começar por fazer uma simulação de crédito habitação no Santander, conhecer as soluções disponíveis e perceber como avançar com o pedido de financiamento.
O objetivo é chegar à fase de negociação da compra com uma ideia mais clara das condições de financiamento e das etapas que ainda faltam cumprir.
H2. Contrato-promessa de compra e venda: atenção aos prazos do financiamento
Quando comprador e vendedor chegam a acordo, é frequente celebrarem um contrato-promessa de compra e venda (CPCV). Trata-se de um documento que estabelece as condições do negócio, incluindo o preço, o prazo previsto para a escritura e, habitualmente, o pagamento de um sinal.
Contudo, há um cuidado importante: a pré-aprovação do crédito não significa que o financiamento esteja definitivamente garantido.
A decisão final do banco depende de outras verificações, incluindo a avaliação do imóvel e a confirmação da documentação necessária.
Por isso, antes de assinar o CPCV, é aconselhável negociar um prazo para a escritura que permita concluir o processo de financiamento. Também pode ser prudente incluir uma cláusula que estabeleça expressamente o que acontece se o crédito for recusado ou aprovado por um montante insuficiente.
Esta proteção não é automática. Sem uma cláusula adequada, a impossibilidade de obter financiamento pode não afastar as consequências previstas no contrato para o incumprimento, incluindo a eventual perda do sinal.
H2. Avaliação bancária: uma etapa que pode alterar o financiamento
Depois de iniciado o processo de crédito habitação, o banco pede uma avaliação do imóvel, realizada por um perito avaliador.
O resultado desta avaliação pode influenciar o montante do empréstimo, uma vez que o banco considera o menor valor entre o preço de compra e a avaliação bancária para calcular o limite de financiamento.
Vejamos um exemplo prático:
Imagine que pretende comprar uma casa por 250.000 euros, mas a avaliação bancária é de apenas 230.000 euros. Em regra, para habitação própria e permanente, o financiamento pode atingir até 90% do menor valor entre o preço de compra e a avaliação bancária, embora cada banco possa aprovar uma percentagem inferior.
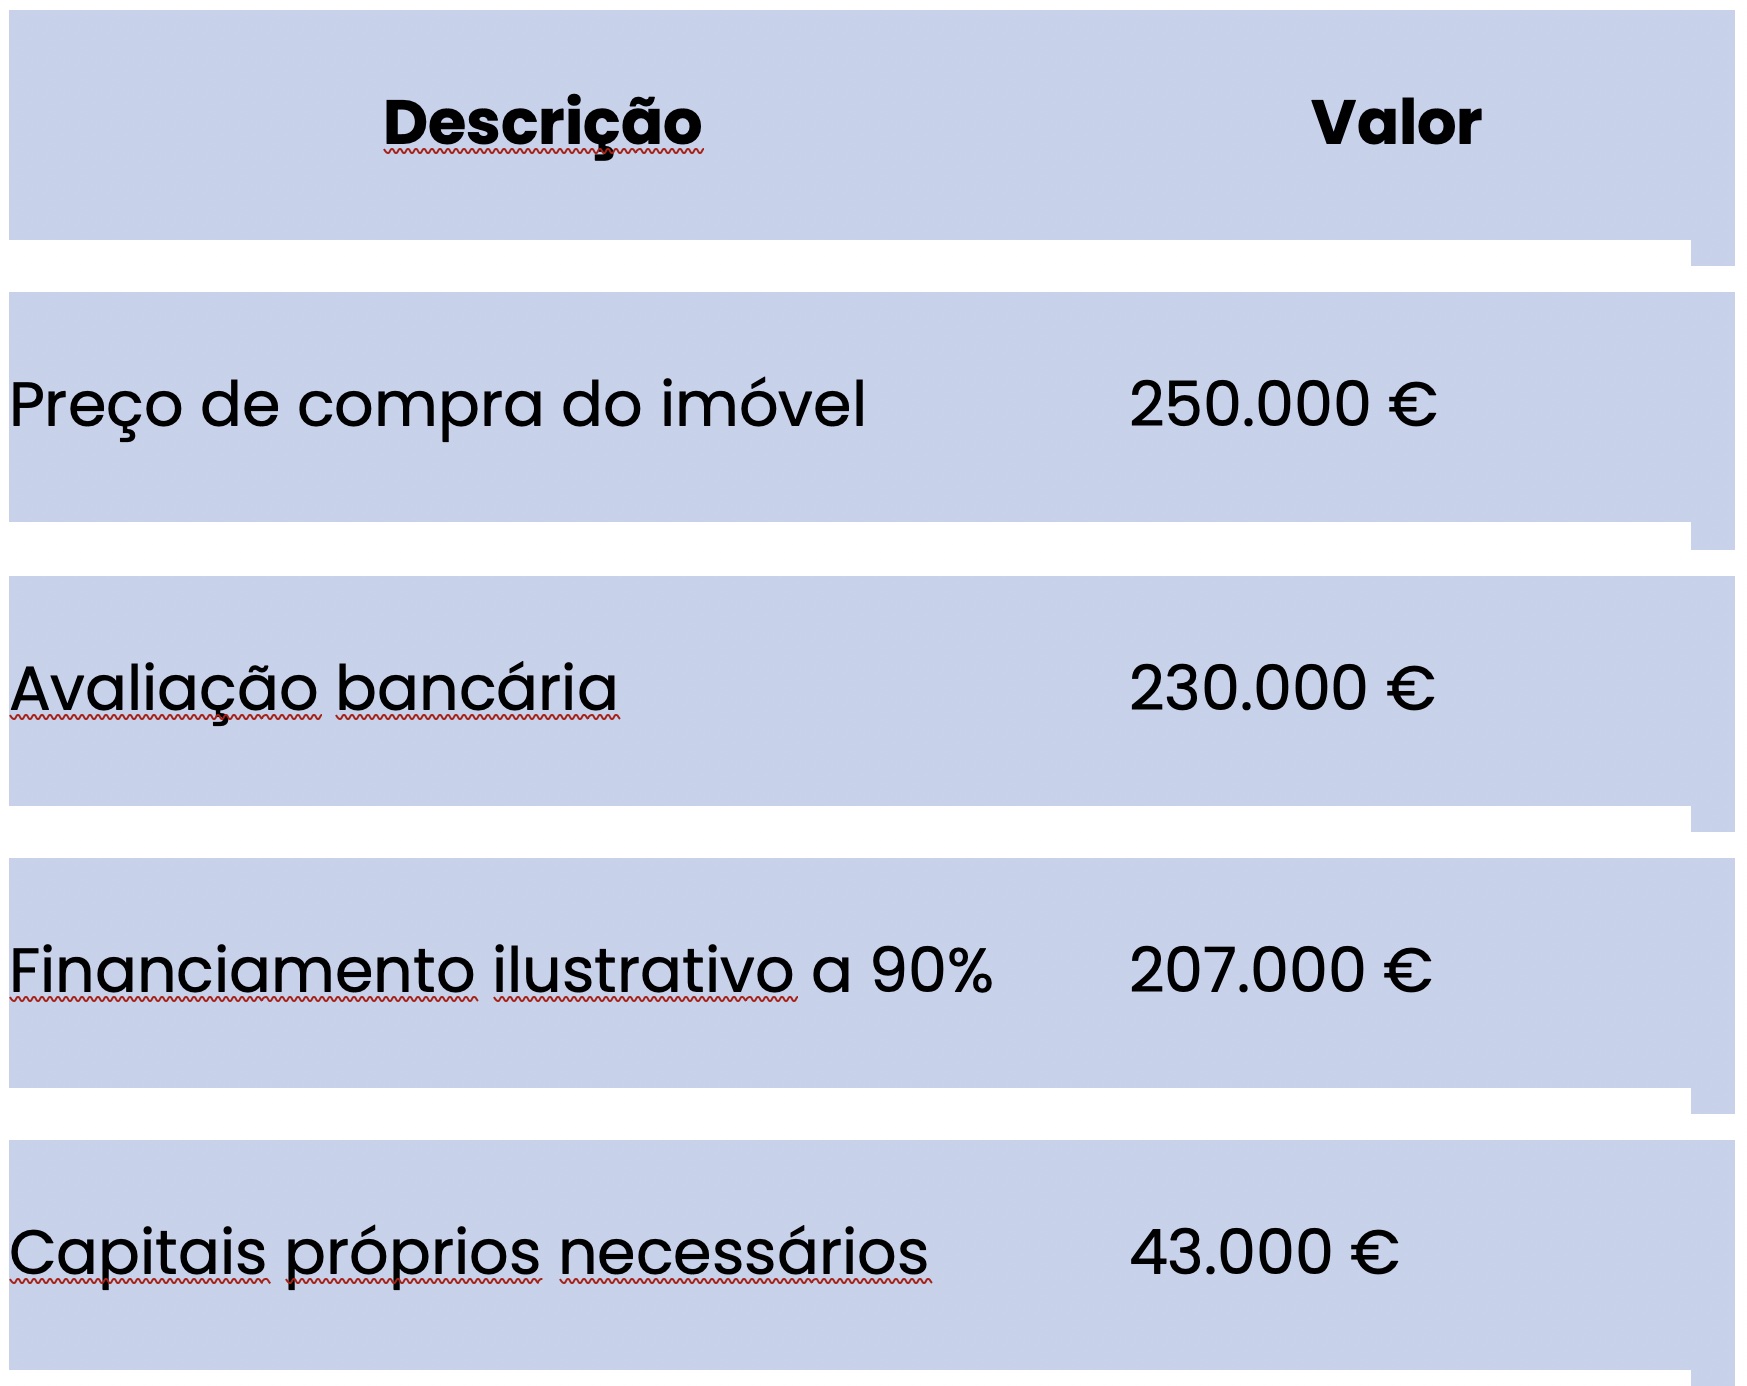
Exemplo ilustrativo, sem incluir impostos e outros encargos. O montante efetivamente financiado depende da aprovação do banco e das condições aplicáveis.
Se a avaliação ficar abaixo do esperado, poderá ser necessário reforçar a entrada inicial, renegociar o preço com o vendedor ou rever as condições da compra.
Por isso, é importante manter alguma margem financeira para lidar com eventuais imprevistos
H2. Crédito aprovado: quanto tempo falta até à escritura?
Com o financiamento aprovado, o banco disponibiliza a Ficha de Informação Normalizada Europeia (FINE) e a minuta do contrato, onde pode consultar as condições do empréstimo, incluindo o montante, a prestação mensal, a taxa de juro e os encargos associados.
Antes de avançar para a escritura, há dois prazos legais a considerar:
● 30 dias: período mínimo durante o qual o banco fica vinculado à proposta de crédito
● 7 dias: período obrigatório de reflexão, durante o qual o contrato de crédito ainda não pode ser celebrado.
Estes prazos devem ser tidos em conta ao agendar a escritura com o vendedor.
Por fim, confirme que toda a documentação do imóvel está em ordem e que os seguros exigidos pelo banco estão assegurados.
H2. A escritura é o último passo da compra de casa?
A escritura é o momento em que se formaliza a compra do imóvel. Quando existe crédito habitação, esta etapa é articulada com a assinatura do contrato de financiamento e a constituição da hipoteca a favor do banco.
Antes de avançar, é importante garantir que toda a documentação está em ordem e que os encargos associados à compra estão assegurados, nomeadamente:
● IMT (Imposto Municipal sobre as Transmissões Onerosas de Imóveis), quando aplicável
● Imposto do Selo, quando devido
● Custos de registo e formalização da compra e do financiamento.
Os jovens até aos 35 anos que cumpram os requisitos legais podem beneficiar de isenções totais ou parciais de IMT e Imposto do Selo na compra da primeira habitação própria e permanente. Contudo, o Imposto do Selo associado ao crédito habitação continua a ser devido, quando aplicável.
Os jovens até aos 35 anos que cumpram os requisitos legais podem beneficiar de isenções totais ou parciais de IMT e Imposto do Selo na compra da primeira habitação própria e permanente. Contudo, o Imposto do Selo associado ao crédito habitação continua a ser devido, quando aplicável.
A compra pode ser formalizada num cartório notarial, através de documento particular autenticado ou pelo serviço Casa Pronta, que reúne vários procedimentos num único local.
Concluída a formalização e assegurado o registo da aquisição, a casa é oficialmente sua, mantendo-se as obrigações de pagamento do crédito habitação contratado.
H2. Então, qual é o melhor momento para pedir crédito habitação?
O ideal é começar a preparar o financiamento antes mesmo de escolher a casa. Fazer simulações e avaliar a capacidade financeira ajuda a definir um orçamento realista e a procurar imóveis dentro das suas possibilidades.
Já a aprovação definitiva do crédito depende da análise do banco e das características do imóvel escolhido.
Com alguma preparação e os prazos bem alinhados com o vendedor, é possível evitar imprevistos e tornar o caminho até à escritura mais simples e tranquilo.
Nota: à data de produção deste artigo, a garantia pública para jovens está prevista para contratos celebrados até 31 de dezembro de 2026. A continuidade da medida em 2027 está prevista na proposta do Orçamento do Estado, mas a sua prorrogação ainda carece de confirmação oficial.
Site Santander: https://www.santander.pt/
Linkedin: https://www.instagram.com/santanderpt
Instagram: https://pt.linkedin.com/company/santanderpt


